
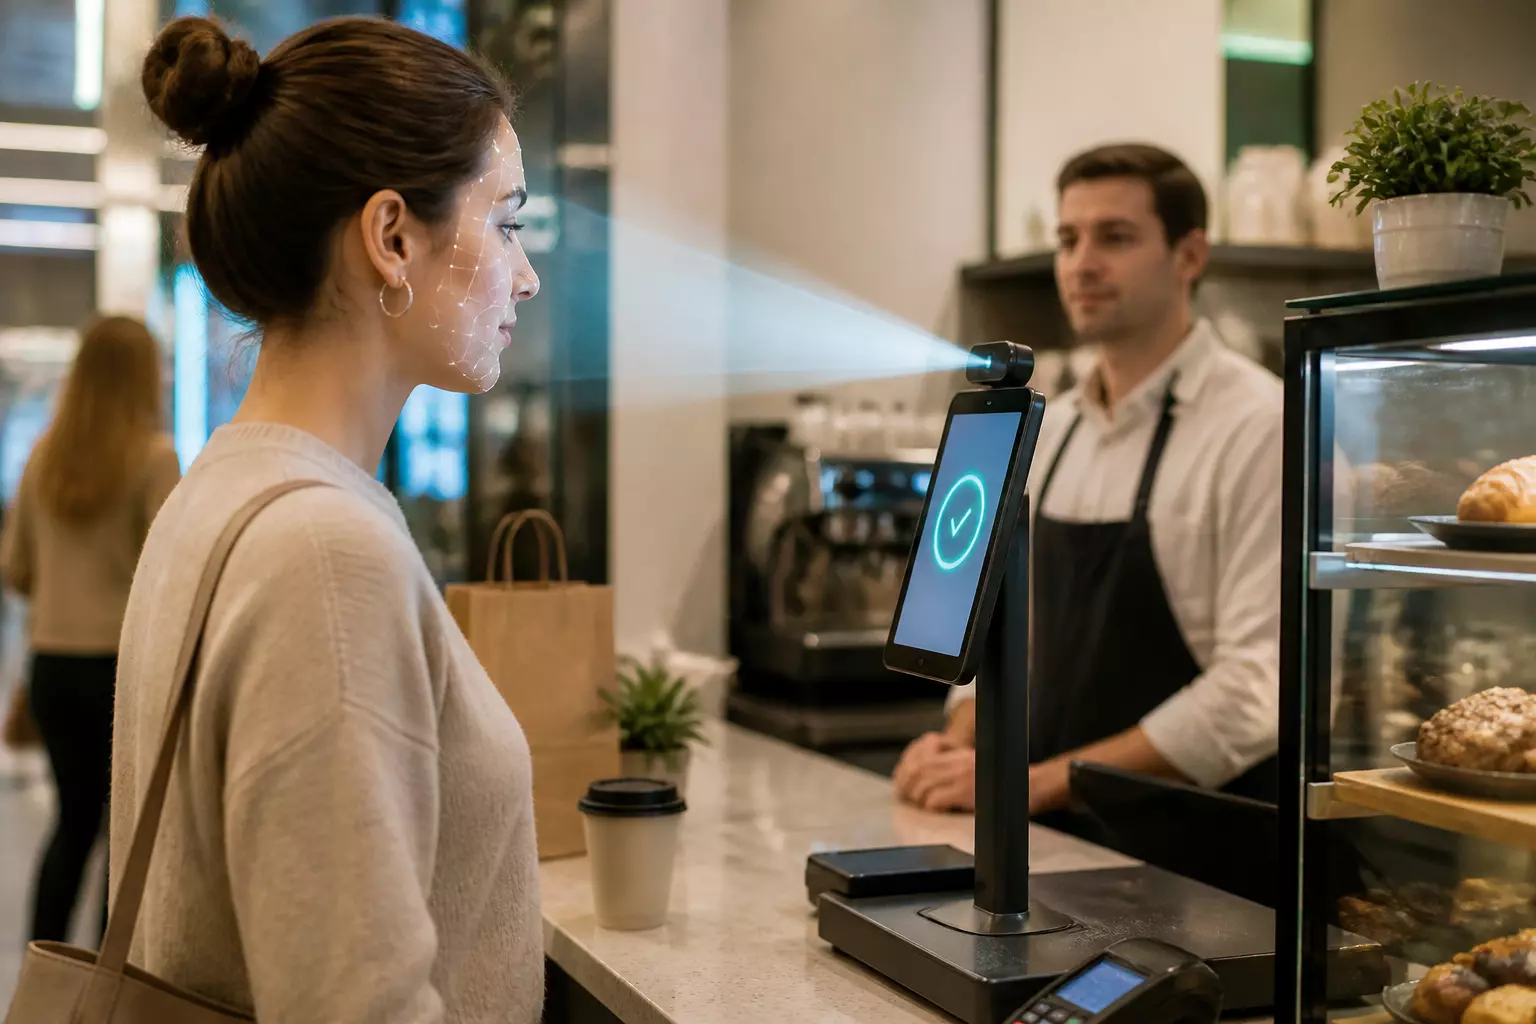
Банковские карты постепенно уходят в прошлое: новые цифровые методы, такие как единый QR-код и биометрические платежи, становятся основными способами расчёта. Разберёмся, как работают эти инновации и кому всё же понадобится пластиковый вариант.
Время, когда банковские карты были единственным средством для расчетов, уходит. На смену им приходит гибридная цифровая экосистема, где альтернативные способы оплаты становятся всё более популярными, упрощая процесс покупок и ускоряя расчёты на кассе.
Однако полное исчезновение пластиковых карт маловероятно. Прогнозы специалистов показывают, что около 10% пользователей всё ещё будут держать карты в качестве резервного или специализированного инструмента. В основном это путешественники, которым необходимы универсальные решения за границей, а также более консервативные пользователи, предпочитающие иметь физические платежные средства на случай сбоев цифровых технологий.
Единый QR-код
Одним из значительных нововведений стал единый QR-код, который внедряет Национальная система платёжных карт. Эта инициатива предполагает, что вместо множества наклеек от разных банков на кассах будет размещён один универсальный код.
Покупателю достаточно навести смартфон на этот QR-код, после чего система предложит выбрать удобный банк или привязанный цифровой кошелёк для мгновенного перевода через Систему быстрых платежей. Это значительно сокращает время обслуживания и упрощает процесс расчёта в магазинах.
Оплата взглядом
Следующий метод — биометрическая оплата, реализуемая через Единую биометрическую систему. Вариант «оплаты взглядом» позволяет осуществлять подтверждение транзакции с помощью физиологических характеристик.
Специальный терминал сканирует лицо покупателя, сверяет его параметры с защищённым цифровым профилем и инициирует списание с банковского счёта. Этот способ не требует ни карты, ни смартфона в момент покупки, однако предварительная регистрация биометрических данных на портале Госуслуг или через мобильное приложение банка обязательна.
Цифровой рубль
Третий элемент — это цифровой рубль, который рассматривается как отдельная форма национальной валюты наряду с наличными и традиционными безналичными средствами. Технологически транзакции с цифровым рублём проводятся через централизованную платформу Центрального банка, минуя коммерческие расчётные системы.
Открытие специальных цифровых кошельков остаётся на добровольной основе. Для бизнеса цифровой рубль привлекательнее из-за снижения эквайринговых тарифов и большей прозрачности операций, что позволяет компаниям предлагать клиентам бонусы, скидки и программы лояльности за расчёты в цифровой валюте.
Bluetooth вместо NFC
Четвёртое техническое решение направлено на замену зарубежных бесконтактных сервисов на основе NFC отечественной технологией Bluetooth Low Energy (BLE). BLE обеспечивает безопасное соединение между смартфоном и кассовым терминалом на небольшом расстоянии, позволяя производить оплату, не вынимая устройство из кармана или сумки и не поднося его к считывателю.
Данная технология проходит испытания в крупных финансовых организациях страны под рабочими названиями. По данным ПРО ФИНАНСЫ, она обеспечивает опыт, сопоставимый с классическим бесконтактным способом, но основывается на российских программных и аппаратных решениях.
Все эти четыре подхода формируют новую платёжную экосистему: хотя карты не исчезнут полностью, их роль будет изменена в пользу цифровых инструментов, а пластиковые карты останутся скорее под рукой для ограниченного числа пользователей и в экстренных ситуациях.


