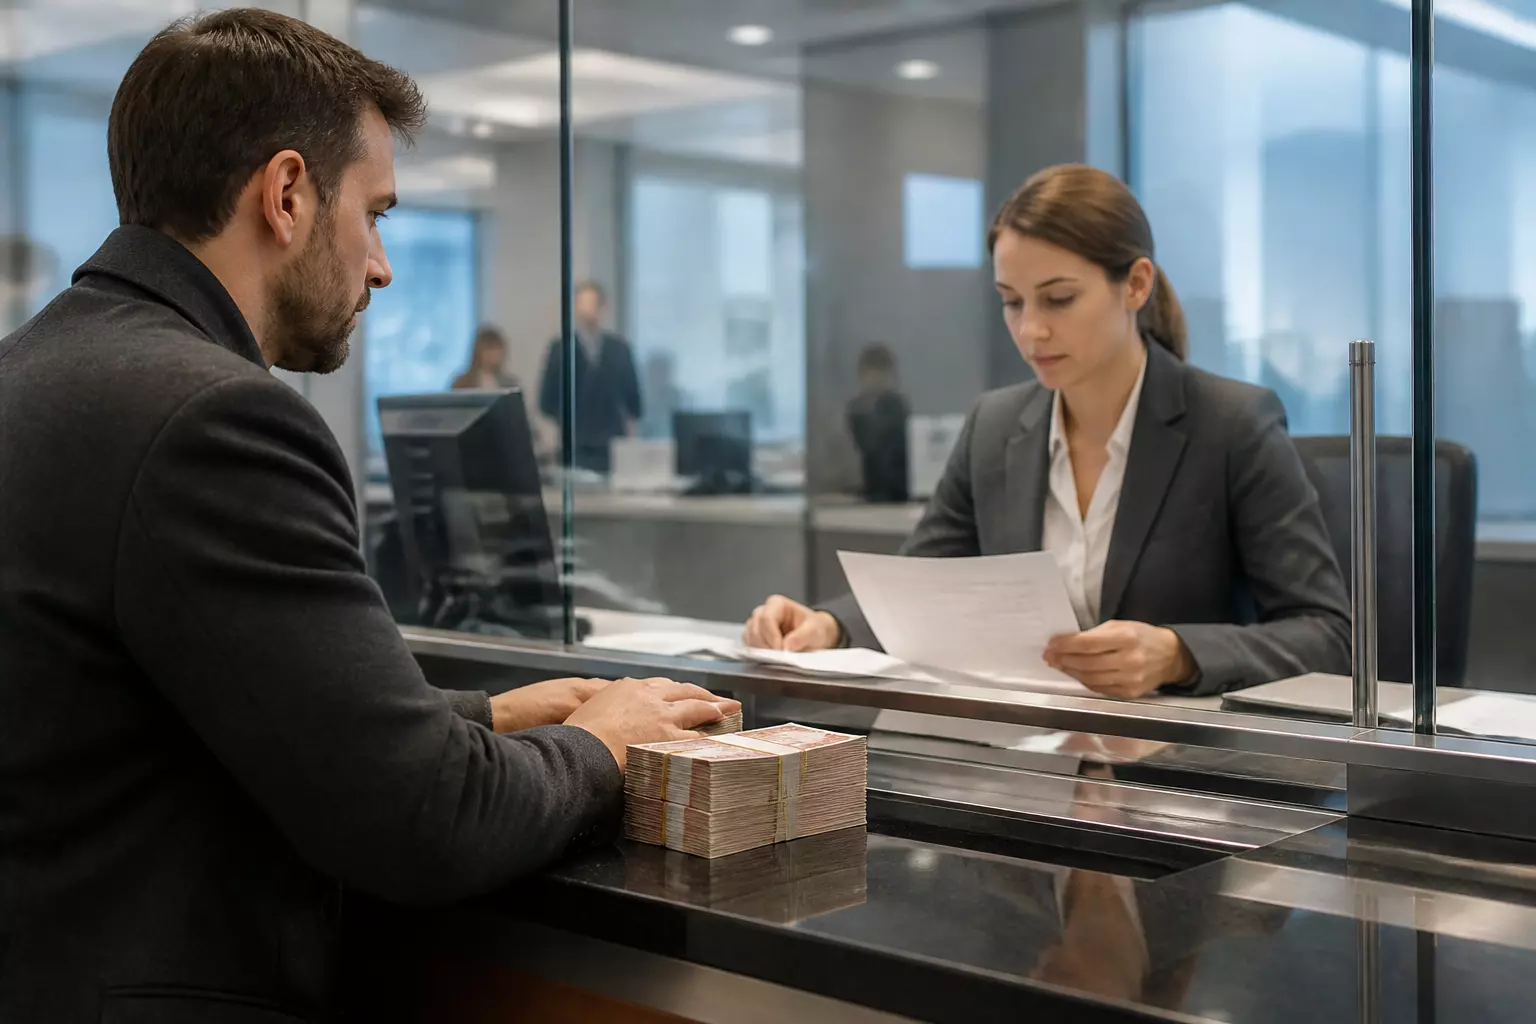
Центральный банк России обновил методические указания: теперь при операциях с наличными свыше 5 миллионов рублей кредитные организации обязаны проверять не только сумму, но и источник этих средств. В этой статье мы расскажем, кого это коснётся и какие документы стоит подготовить заранее.
26 октября 2026 года Банк России опубликовал обновлённые методические рекомендации для банков по установлению происхождения крупных наличных сумм.
Порог в 5 миллионов рублей
Банки теперь должны обращать внимание на любые операции с наличностью, превышающей 5 000 000 рублей, независимо от того, происходит ли это единовременно или накапливается в течение месяца. При этом само внесение такой суммы не делает операцию автоматически «подозрительной». Финансовые учреждения должны учитывать характер операции, финансовое состояние клиента и соответствие движения средств его обычной деятельности.
Ситуации, вызывающие повышенное внимание
Среди ситуаций, способных насторожить банк, регулятор выделяет, например, внесение крупной суммы с последующим быстрым переводом значительной части денег за границу. Также стоит отметить, что если у физического лица имеются значительные наличные, но его официальный доход за последние три года не подтверждён документально, это также может вызвать вопросы.
Какие документы могут запросить
В случае обоснованных сомнений кредитная организация может потребовать подтверждение законности происхождения средств. В зависимости от ситуации это могут быть договоры купли-продажи недвижимости или автомобилей, документы о наследстве, справки о доходах, налоговые декларации, договоры займа и другие бумаги, объясняющие источник средств. Конкретный список документов зависит от каждого случая и не имеет универсального формата.
Какие действия доступны банку
Банк вправе пересмотреть риск-профиль клиента, проверить предоставленные объяснения и решить, есть ли основания для классификации операции как подозрительной. При соблюдении условий, предусмотренных законом, кредитная организация может отказать в проведении операции и сообщить информацию в уполномоченные органы. Однако просто внесение наличных свыше 5 миллионов рублей не приводит к автоматической блокировке счёта и не является доказательством правонарушения.
Методические рекомендации, а не новые ограничения
Регулятор подчеркивает, что новые указания имеют методический характер и не вводят дополнительных запретов или ограничений, помимо тех, что уже предусмотрены законодательством по борьбе с легализацией доходов. Цель рекомендаций — унифицировать подходы банков, снизить произвольные трактовки и предоставить более чёткие критерии для оценки операций. Это означает, что внимание сосредоточено не только на сумме, но и на всех сопутствующих обстоятельствах.
Финансовый профиль и временные факторы
В рекомендациях акцентируется внимание на соответствии операции привычному финансовому профилю клиента. Если у человека долгое время фиксируется один уровень дохода, а затем появляется сумма, значительно превышающая обычные поступления, это может вызвать дополнительные запросы от банка. То же касается и короткого времени между поступлением наличных и их выводом или переводом за границу, особенно если отсутствуют подтверждённые доходы за последние три года.
Роль банка и юридические границы
Важно помнить, что банк не выполняет функции судебного органа и не вправе самостоятельно объявлять клиента нарушителем. Его задача — оценка рисков и, при наличии оснований, передача информации в компетентные структуры. Отказы в операциях должны быть основаны на строгих юридических нормах; автоматическая реакция на любые крупные наличные операции неприемлема.
Рекомендации для граждан
Тем, кто собирается вносить наличные суммы от 5 миллионов рублей, рекомендуется заранее подготовить пакет документов: договоры купли-продажи, выписки по счетам, подтверждающие накопления, справки о доходах, налоговые декларации и другие бумаги, объясняющие источник средств. Наличие таких документов упростит взаимодействие с банком и уменьшит риск возникновения споров. Чем яснее и документальнее будет объяснение происхождения денег, тем меньше вероятность дополнительных вопросов со стороны кредитной организации, отмечает Юргазета.